За производителите кои планираат да произведуваатшупливи бетонски блокови, разбирањето на реалните трошоци по единица е од суштинско значење за поставување на цените на производите, проценка на оперативните трошоци и планирање на нов проект за производство на блокови.
Трошоците за производство на шуплив бетонски блок не се одредуваат само со цемент и агрегати. Работата, електричната енергија, инвестициите во опремата, одржувањето и ефикасноста на производството придонесуваат за севкупните трошоци на линијата за производство на бетонски блокови. Затоа, практичната проценка на трошоците треба да го земе предвид целосниот производствен процес наместо да се фокусира на еден трошок.
Типичен трошок за производство на шупливи бетонски блокови може да се подели во неколку главни категории:
* Цемент и агрегати
* Труд
* Потрошувачка на електрична енергија и енергија
* Инвестиција во машина за правење блокови и производна линија
* Одржување на опремата и поврзани оперативни трошоци
Пропорцијата на секој трошок варира во зависност од цените на суровините, спецификациите на блокот, дизајнот на мешавината, обемот на производство, локалните трошоци за работна сила и нивото на автоматизација што се користи во фабриката.
Меѓу овие фактори, материјалите и работната сила често се главните оперативни трошоци. Меѓутоа, како што блок-погоните стануваат се повеќе автоматизирани, барањата за работна сила и ефикасноста на производството може значително да се променат.
Цементот делува како основно врзивно средство во производството на бетонски блокови, додека песок, камен во прав, кршен камен и други агрегати го формираат главното тело на блокот.
Материјалната цена на шупливиот бетонски блок зависи од неколку варијабли, вклучувајќи ги локалните цени на материјалите, димензиите на производот, пропорциите на мешавината и потребната цврстина. Како резултат на тоа, пресметувањето на материјалните трошоци само врз основа на цената на цементот или агрегатот не дава точна слика за реалните трошоци за производство.
Основната пресметка може да се изрази како: Трошоци за материјал по единица = Потрошувачка на цемент × Цемент на цемент + Агрегатна потрошувачка × Збирна цена + Други трошоци за материјали
Соодветниот дизајн на мешавина може да им помогне на производителите да ја постигнат потребната јачина на блокот и димензионална стабилност додека ја контролираат потрошувачката на материјал.
За линијата за производство на бетонски блокови, конзистентна серија и дистрибуција на материјали се исто така важни бидејќи варијациите во мешавината можат да влијаат и на квалитетот на производот и на стабилноста на производството.
Трудот е уште една важна компонента на трошоците за производство на шупливи бетонски блокови.
Во конвенционалните производствени операции, работниците може да бидат вклучени во хранење со суровини, работа со машини, ракување со палети, пренос на производи, редење, ракување со готови производи и управување со производството.
Како што се зголемува обемот на производството, трошоците за работна сила може да имаат директно влијание врз оперативните трошоци. На пазарите каде што трошоците за работна сила растат или тешко се регрутираат квалификувани оператори, едноставното додавање повеќе работници не е секогаш ефикасен начин за зголемување на производствените капацитети.
Ова е една од причините зошто модерните фабрики за производство на блокови ставаат поголем акцент на автоматизацијата.
Електричната енергија е уште еден трошок што треба да се вклучи при пресметувањето на производните трошоци на бетонските блокови.
Типична автоматизирана линија за производство на блокови троши електрична енергија низ неколку фази, вклучувајќи мешање, хранење на материјали, формирање блокови, пренесување и редење. Вистинската потрошувачка на енергија зависи од конфигурацијата на опремата и работните услови.
Ефективното управување со енергијата не е само избор на опрема со најниска номинална моќност. Ефикасноста на производството исто така е важна.
Кога поединечните процеси работат на координиран начин, производната линија може да го намали непотребното време на мирување и да го подобри користењето на опремата. Затоа, стабилна автоматска машина за правење блокови и добро координиран производствен систем можат да придонесат за поефикасно целокупно работење.
За фабрика за производство на блокови, опремата вообичаено е една од главните почетни капитални инвестиции.
Трошоците за машина за правење бетонски блокови или комплетна линија за производство на бетонски блокови може да бидат придружени со инсталација и пуштање во работа, инфраструктура на фабриката, калапи, одржување и амортизација на опремата.
При проценка на опремата за производство на блокови, затоа производителите треба да земат предвид повеќе од првичната набавка на опрема. Релевантни фактори вклучуваат:
* Трошоци за производство по единица
* Вистинска ефикасност на производството
* Ниво на автоматизација
* Конзистентност на квалитетот на производот
* Работен век на опремата
* Барања за одржување
* Барања за работна сила
* Потенцијал за идно проширување на производството
Високо автоматизираната машина за правење блокови може да бара поголема почетна инвестиција, но нејзината способност да ја намали повторливата рачна работа, да го подобри континуитетот на производството и да одржува постојан квалитет на производот може да влијае на целокупната оперативна економија на фабриката.
Автоматизацијата може да го промени начинот на кој трудот се користи низ линијата за производство на бетонски блокови.
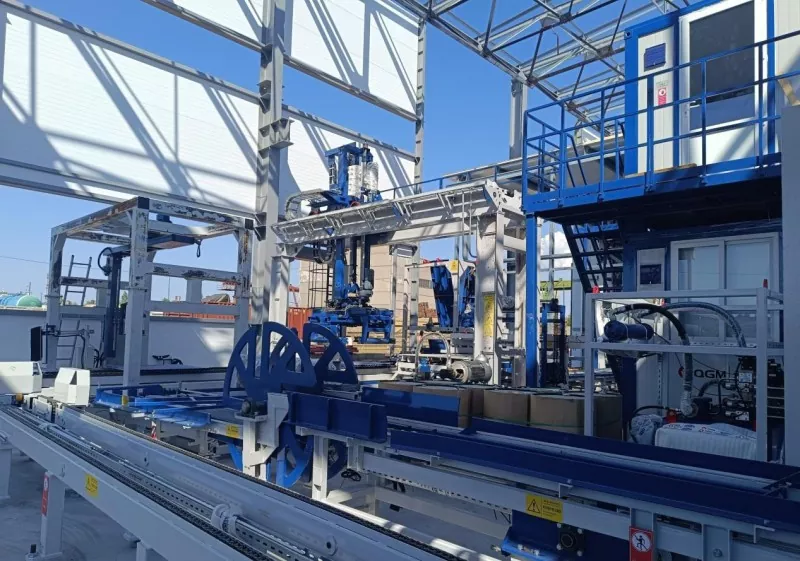
Наместо да се потпира многу на рачни операции, автоматизираниот систем може да ги координира процесите како што се мешање суровини, хранење на бетон, формирање блокови, пренесување производи и редење. Ова овозможува производството да работи на поконтинуиран и контролиран начин.
Влијанието станува позначајно како што се зголемува обемот на производството. Со повисоко ниво на автоматизација, може да бидат потребни помалку работници за повторливи производни задачи, што ќе му овозможи на персоналот да се фокусира повеќе на работата на опремата, контролата на квалитетот и управувањето со производството.
За производителите кои работат на повисоки нивоа на излез, ова може да стане важен фактор при пресметувањето на трошоците по блок.
Кога се планира ашуплив бетонски блокпроизводствениот проект, економијата на производството треба да се оценува низ целата операција.
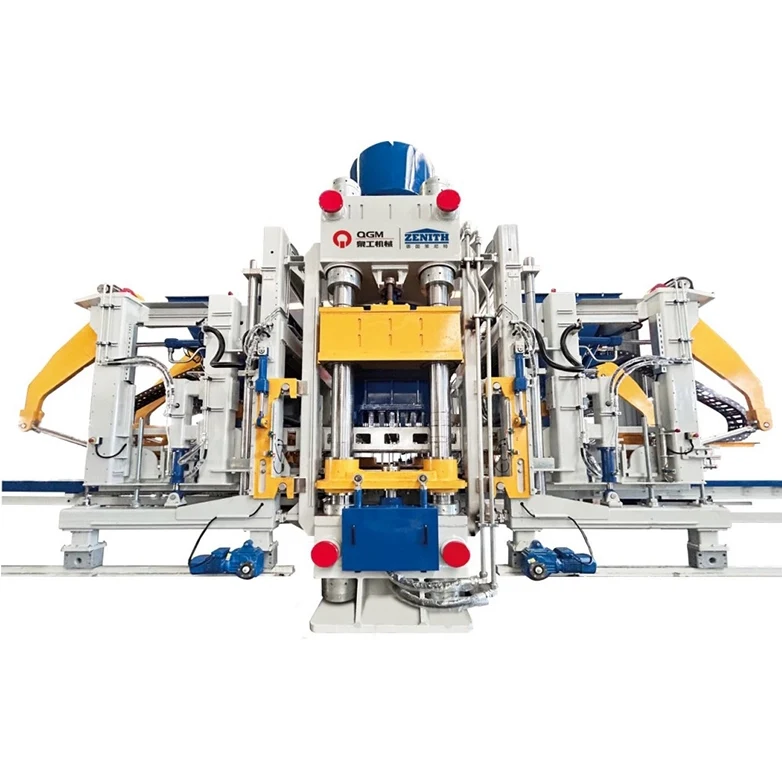
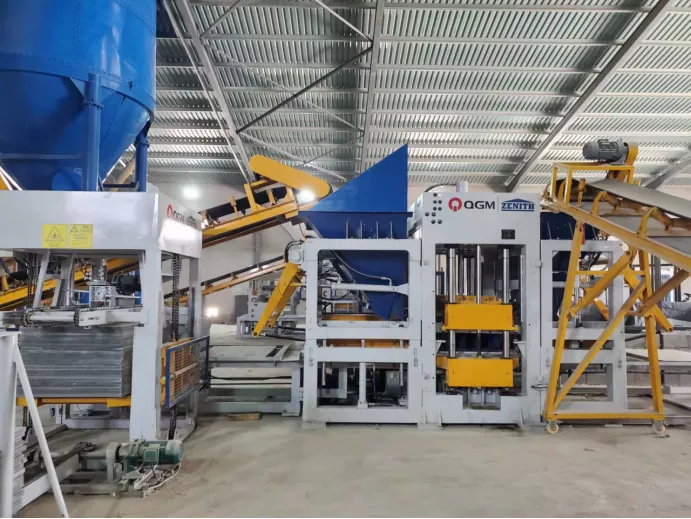
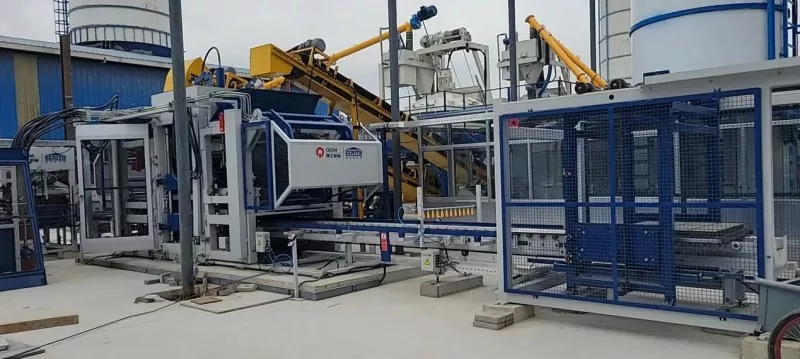
△ QGM Автоматски машини за правење блокови за шупливи бетонски блокови
Практичната пресметка може да вклучува: Инвестиции во опрема + Трошоци за материјал + Трошоци за работна сила + Трошоци за електрична енергија + Трошоци за одржување = Вкупни трошоци за производство
Производителите потоа можат да ја комбинираат оваа бројка со дневното производство, продажната цена на производот, користењето на опремата и побарувачката на пазарот за да го проценат очекуваниот период на закрепнување на инвестициите.
Затоа, вистинската линија за производство на бетонски блокови треба да одговара на реалните барања за производство на производителот, опсегот на производи, достапната работна сила, условите за материјали и очекуваната скала за работа.
Цената на производството на шупливиот бетонски блок е резултат на повеќе меѓусебно поврзани фактори, а не на еден трошок.
Цементот и агрегатите остануваат фундаментални за производствениот процес, додека работната сила, електричната енергија, одржувањето на опремата и ефикасноста на производството исто така влијаат на крајната цена. Како што производството станува поавтоматизирано, врската помеѓу конфигурацијата на опремата, барањата за работна сила, континуитетот на производството и единечната цена станува сè поважна.
За производителите кои планираат нова постројка за блокови или надградуваат постоечки капацитет, правилно конфигурирана автоматска машина за правење блокови и координирана линија за производство на бетонски блокови може да помогне да се намалат повторливите рачни операции, да се подобри користењето на опремата и да се поддржи постабилно производство.
QGM обезбедува автоматизирани и интелигентни решенија за производство на блокови за различни барања за производство, помагајќи им на производителите на конкретни производи да ја подобрат организацијата на производството и поефикасно да управуваат со оперативните трошоци.
Главните трошоци вклучуваат цемент и агрегати, работна сила, електрична енергија, инвестиции во опрема, одржување и други трошоци поврзани со производството.
Трошоците за материјали може да се пресметаат врз основа на потрошувачката на цемент, агрегатната потрошувачка, нивните соодветни цени и сите дополнителни трошоци за материјали.
Автоматизацијата може да ја намали потребата за повторливи рачни операции и да го подобри континуитетот на производството. Неговиот ефект врз вкупните трошоци зависи од обемот на производството, конфигурацијата на опремата, трошоците за работна сила и условите за работа.
Клучните размислувања вклучуваат ефикасност на производството, ниво на автоматизација, конзистентност на квалитетот на производот, барања за одржување, век на траење на опремата, барања за работна сила и идно проширување на производството.
Практичната проценка треба да ги комбинира инвестициите во опремата, трошоците за материјали, работната сила, електричната енергија и одржувањето, заедно со обемот на производството, продажната цена на производот, искористеноста на опремата и побарувачката на пазарот.